Pôle 02 · Ingénierie financière · Ingénierie de projet

Financement d’entreprise et ingénierie financière au Cameroun

De l’argent qu’on subit à l’argent qu’on maîtrise.Une entreprise finançable, avec des chiffres qui tiennent devant un banquier.

Financement PME au Cameroun : cycle d’exploitation, investissement, business plans et dossiers de financement. AG Business structure votre demande et l’accompagne jusqu’à la décision.

Voir les services
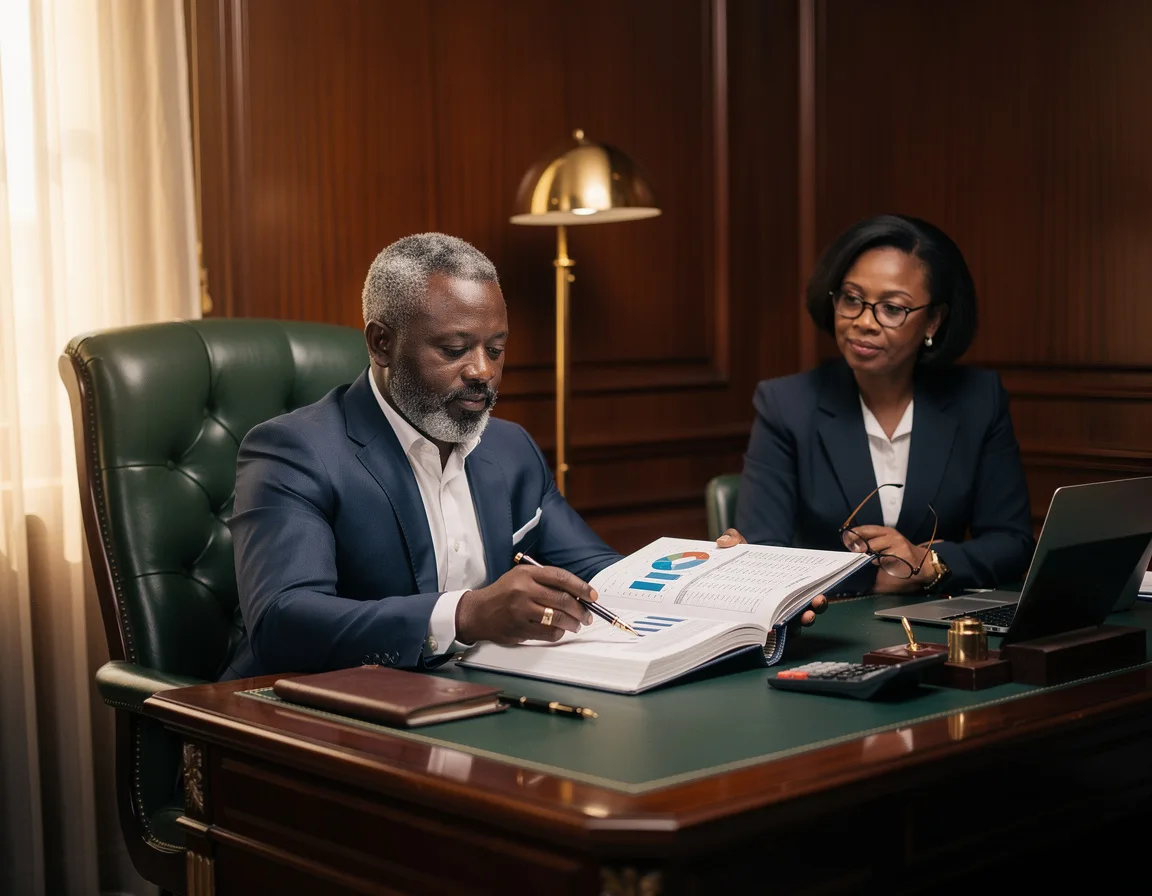
Directeur financier et stratège camerounais modélisant un plan d’investissement à Douala
Le pôle Financement

L’ingénierie financière, de l’analyse au financement.

Une entreprise a besoin de financement à chaque étape de sa vie : pour tenir sa trésorerie entre deux encaissements, pour financer un stock ou une grosse commande, pour investir dans un équipement, une extension, un projet ; parfois pour restructurer une dette, racheter une entreprise ou s’étendre à l’étranger. Chaque besoin a sa solution, son financeur et son dossier.

Le pôle Financement transforme ces besoins en opérations structurées. Tout commence par le diagnostic de bancabilité : nous analysons la situation financière, nous déterminons le bon montage, nous préparons un dossier que le financeur peut instruire, et nous l’accompagnons jusqu’à la décision, puis après le décaissement. Et pour l’entreprise qui n’a pas encore de directeur financier, le pôle tient cette fonction en délégation, dans la durée.

Nous ne promettons jamais un financement avant d’avoir évalué la faisabilité. Savoir à qui, pourquoi, comment et dans quelles conditions présenter un dossier : c’est là que se joue la réponse.
01Pièce maîtresse

Diagnostic de bancabilité

Avant toute demande de financement, nous regardons votre entreprise avec les yeux du comité de crédit : comptes, trésorerie, endettement, capacité de remboursement, garanties, conformité. Vous savez si vous êtes finançable, pour quel montant, avec quel produit et auprès de qui. Et sinon, ce qu’il faut corriger, dans quel ordre.

  • Lecture des états financiers et des relevés bancaires
  • Cycle d’exploitation et besoin en fonds de roulement
  • Capacité de remboursement réelle
  • Endettement, garanties et historique bancaire
  • Conformité fiscale, sociale et juridique
  • Verdict écrit sous 72 h et plan d’action
Page détaillée : Diagnostic de bancabilité
02

Financement du cycle d’exploitation

Le décalage entre ce que vous payez et ce que vous encaissez : stock, fournisseurs, créances clients, commandes à honorer. Il se finance, à condition de le démontrer.

  • Besoin en fonds de roulement
  • Crédit de campagne et financement de stock
  • Découvert, facilités de caisse, escompte
  • Préfinancement de commandes et de marchés
Page détaillée : Crédit bancaire et trésorerie
03

Financement du cycle d’investissement

Équipements, véhicules, locaux, extension d’activité : des engagements longs, qui demandent le bon produit, la bonne durée et le bon niveau d’apport.

  • Crédit d’investissement à moyen et long terme
  • Crédit-bail (leasing)
  • Plan de financement et apport personnel
  • Garanties et fonds de garantie
04

Dossiers de financement et modèles financiers

Le dossier est ce que le financeur lit. Il doit être chiffré, cohérent et défendable devant un comité de crédit ou un investisseur.

  • Business plan et prévisionnels
  • Modèle financier dynamique
  • Note de présentation pour comité de crédit
  • Suivi jusqu’à la décision, puis après le décaissement
Page détaillée : Business plan bancable
05

Restructuration financière et de la dette

Quand les échéances étouffent l’entreprise, il faut remettre la structure financière d’aplomb avant qu’il soit trop tard : alléger, étaler, renégocier.

  • Diagnostic de l’endettement et des échéances
  • Renégociation et rééchelonnement avec les créanciers
  • Consolidation des dettes
  • Plan de redressement de la trésorerie
06

Fusions, acquisitions et projets d’expansion

Racheter un concurrent, s’associer, ouvrir une nouvelle région ou un nouveau pays : des opérations qui se préparent, se valorisent et se financent.

  • Valorisation de l’entreprise ou de la cible
  • Recherche et analyse de cibles ou de partenaires
  • Structuration et financement de l’opération
  • Plan d’expansion chiffré
07

Ingénierie et montage de projets

Un projet se finance rarement d’un seul bloc. Nous le découpons, le chiffrons et assemblons les sources : fonds propres, dette, partenaires, subventions.

  • Étude de faisabilité et de rentabilité
  • Structuration du montage financier
  • Recherche et mobilisation d’investisseurs
  • Accompagnement jusqu’au bouclage
08Service clé

Direction financière déléguée

Vous avez besoin d’un directeur financier, pas forcément à temps plein. Nous tenons cette fonction pour vous, quelques jours par mois : vos chiffres sont suivis, votre trésorerie est anticipée, vos décisions reposent sur des données fiables. Et le jour où une banque, un investisseur ou l’administration vous demande des comptes, tout est prêt.

  • Pilotage de la trésorerie et prévisions mensuelles
  • Tableaux de bord et reporting au dirigeant
  • Budget, suivi des marges et des coûts
  • Supervision de la comptabilité et des échéances fiscales
  • Relation avec les banques et les financeurs
  • Préparation des décisions d’investissement
Page détaillée : Direction financière déléguée
Notre démarche
  1. 01Diagnostiquer

    Votre bancabilité et votre besoin réel.

  2. 02Structurer

    Le bon montage, le bon montant, la bonne durée.

  3. 03Constituer

    Un dossier chiffré, cohérent et complet.

  4. 04Présenter

    Aux financeurs adaptés, et défendre le dossier.

  5. 05Suivre

    Jusqu’au décaissement, puis l’usage des fonds.

Les financeurs que nous sollicitons
  • Banques
  • Microfinances (EMF)
  • Investisseurs privés
  • Fonds
  • Partenaires stratégiques
  • Diaspora
Missions types
Préparation à la levée de dette bancaire

Retravail du modèle économique, apurement des ratios bilanciels et rédaction d’un mémorandum d’investissement conforme aux exigences bancaires.

Impact attendu : Dossier qualifié et crédibilisé auprès des comités de crédit
Optimisation du Besoin en Fonds de Roulement

Diagnostic des créances clients, des stocks et négociation de lignes de trésorerie adaptées à la saisonnalité de l’activité.

Impact attendu : Sécurisation de la trésorerie et réallocation vers la croissance
Pôle Financement

Questions fréquentes sur le financement & l’ingénierie financière

Une question qui n’est pas ici ? Posez-la à un conseiller, la réponse vient le jour même.

Poser ma question
Par où commencer quand on cherche un financement ?

Par le diagnostic de bancabilité. Nous regardons votre entreprise comme le fera le comité de crédit : comptes, trésorerie, endettement, capacité de remboursement, garanties, conformité. Sous 72 h, vous savez si vous êtes finançable, pour quel montant, avec quel produit et auprès de qui, et sinon ce qu’il faut corriger.

Intervenez-vous aussi sur la restructuration de dettes ou les fusions-acquisitions ?

Oui. Nous diagnostiquons l’endettement, préparons la renégociation ou le rééchelonnement avec vos créanciers, et accompagnons les opérations de croissance : valorisation, rachat, rapprochement, projets d’expansion, y compris hors du Cameroun.

Pouvez-vous m’aider à financer mon stock ou mon besoin en fonds de roulement ?

Oui. Nous analysons votre cycle d’exploitation, évaluons votre besoin réel de liquidités, structurons un dossier de crédit aux normes strictes des banques et microfinances de la zone CEMAC, et vous accompagnons lors des échanges avec les comités de crédit.

Quels documents une banque ou un bailleur exige-t-il en général ?

Le plus souvent : les statuts, le RCCM, le NIU et une présentation claire du besoin et de la capacité de remboursement. Chaque établissement a ses exigences : nous vous envoyons la liste précise dès le premier échange.

Garantissez-vous l’obtention du financement ?

Aucun cabinet sérieux ne peut garantir à 100 % une décision souveraine de comité bancaire. Notre rôle est d’éliminer tous les motifs de rejet technique, d’optimiser le ratio de solvabilité et de présenter un dossier robuste qui maximise vos chances d’accord favorable au meilleur taux.

Êtes-vous payés ou commissionnés par les banques ?

Non. AG Business agit dans l’intérêt exclusif de ses clients entrepreneurs. Nous ne percevons aucune rétrocommission cachée de la part des banques, ce qui garantit notre entière neutralité et notre indépendance dans le choix des partenaires financiers.

Combien de temps prend la structuration d’un dossier bancable ?

Pour un dossier de trésorerie ou de crédit d’exploitation, notre travail de structuration s’effectue généralement entre 5 et 10 jours ouvrés après réception des pièces. Pour un projet d’investissement plus lourd (business plan pluriannuel), comptez 2 à 3 semaines.

Qui produit et certifie les états financiers et la DSF ?

La Déclaration Statistique et Fiscale (DSF) et les états financiers officiels sont révisés et visés par un expert-comptable partenaire inscrit au tableau de l’ONECCA. AG Business coordonne la collecte comptable, le contrôle de cohérence et le respect du calendrier légal.

Accompagnez-vous aussi les levées de fonds en capital ou l’entrée d’investisseurs privés ?

Oui. Pour les projets à fort potentiel nécessitant des fonds propres, nous préparons le modèle financier, le mémorandum d’information et organisons les mises en relation avec des investisseurs qualifiés ou des fonds régionaux.
AG Business est un cabinet de solutions business basé à Ndokoti, Douala (Cameroun), qui accompagne les entreprises dans leur financement, leur croissance, leur organisation, leur transformation digitale et la valorisation de leurs actifs.

Prochaine étape

Parlons de votre projet : financement.

Dites-nous où vous en êtes. Nous vous disons comment nous le prendrions en charge, avec un délai écrit.

Les autres pôles